Tope a tasas contrae consumo en ¢10.600 millones
Revela estudio sobre entidad financiera
Fecha de publicación:
Fecha de modificación:
Un estudio reciente del economista Édgar Robles reveló que el tope a las tasas de interés impuesto por ley en el país no solo ha limitado el acceso al crédito, sino que ha generado una fuerte contracción en el consumo, especialmente en sectores vulnerables.
Tan solo en el Banco Promerica, la imposición de dicho tope redujo el consumo anual en ¢10.600 millones.
Esta cifra corresponde al gasto que dejaron de realizar al menos 100.000 personas que fueron excluidas del sistema financiero formal tras perder el acceso a sus tarjetas de crédito debido a los límites legales establecidos.
“El tope se aplica de forma indiscriminada, como si todos los consumidores tuvieran el mismo perfil de riesgo. Pero la realidad es distinta. Hay personas con mejor historial crediticio, con capacidad de pago, que quedaron fuera del sistema. Esto no solo afecta a consumidores, sino también a pequeños negocios que dependen del financiamiento para operar”, señaló Robles en su análisis.
Impacto en el PIB
El documento indica que, al extrapolar los datos, la reducción total del consumo mediante tarjetas de crédito equivale al 0,4% del Producto Interno Bruto (PIB) del país.
Este fenómeno tiene consecuencias directas sobre la dinámica económica nacional, especialmente en momentos en que la reactivación y el acceso a liquidez resultan fundamentales.
“Dado que el crédito se contrae, las personas ven disminuido su poder adquisitivo, restringen su presupuesto y, por ende, limitan su gasto”, advierte el estudio.
Entre los sectores más golpeados por esta exclusión financiera están los trabajadores independientes, personas mayores de 45 años, mujeres y pequeñas y medianas empresas (pymes). Justamente estos eran los grupos que la ley pretendía proteger.
“La inspiración original era protegerlos, pero la consecuencia ha sido su marginación del crédito formal. Al tratarse de consumidores con préstamos pequeños y considerados de mayor riesgo, los bancos no pueden cubrir sus costos operativos con tasas bajas, por lo que los terminan rechazando”, explicó Robles.
Para las pymes, esta situación representa una barrera más para invertir, crecer y sostener el empleo, lo que termina afectando también al mercado interno y la generación de riqueza.
Cuestionamientos
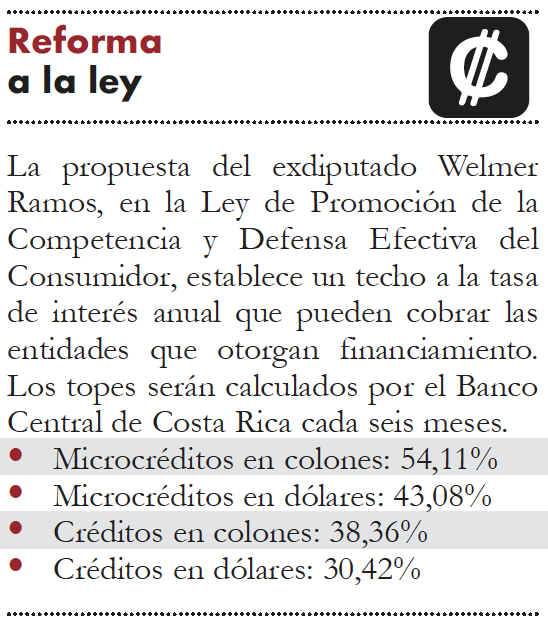
El informe también criticó abiertamente la fórmula que utiliza el Banco Central de Costa Rica para fijar los topes, la cual considera una tasa máxima entre 12,8% y 13,8%, a la que se le suma el promedio de la tasa activa negociada por el grupo “Otras Sociedades de Depósito” y se multiplica por un factor de 1,5 para créditos generales y 2,085 para microcréditos.
Robles argumentó que esta metodología “carece de técnica” y omite variables fundamentales como el riesgo individual, los costos reales de operación y las diferencias entre tipos de clientes.
Además, criticó que el cálculo no contempla las fluctuaciones en la Tasa de Política Monetaria (TPM) del Banco Central ni considera herramientas modernas de análisis crediticio como los burós de crédito integrales, que permitirían una evaluación más justa del solicitante.
La investigación vuelve a poner sobre la mesa un tema sensible para miles de costarricenses: cómo equilibrar la protección al consumidor con un sistema financiero que siga siendo accesible y funcional para todos.
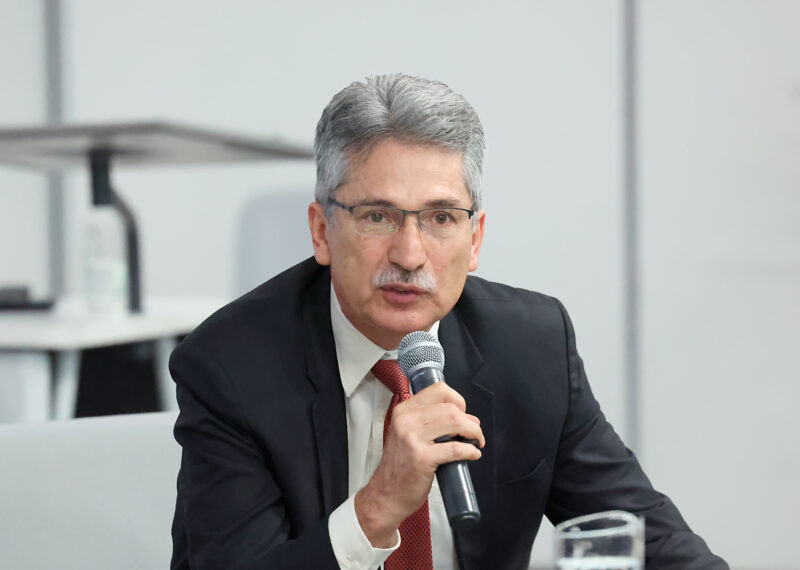
Welmer Ramos
Exdiputado
“Las personas que no podían pagar o estaban en morosidad por las altas tasas de interés que existían, eran gente excluida del sistema financiero, y son quienes terminan recurriendo a préstamos ‘gota a gota’. Es un sistema que otorga crédito a personas sin capacidad de pago, lo que crea el mercado informal”.
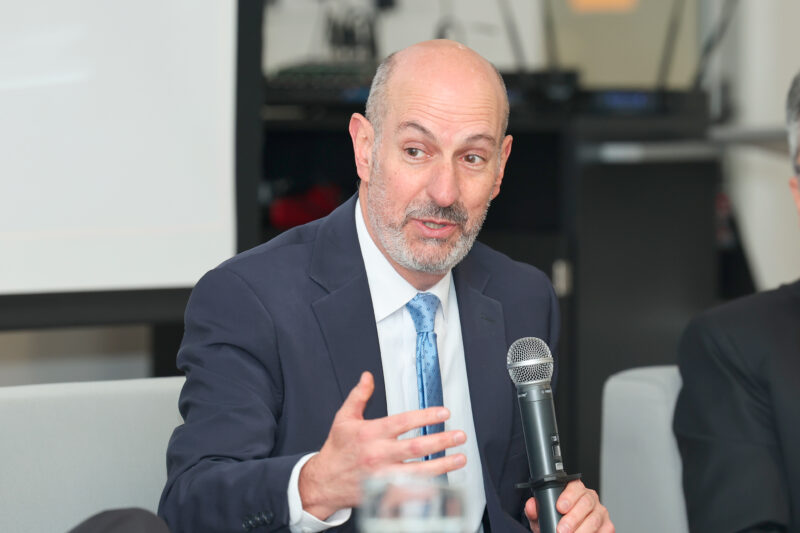
Rodrigo Cubero
Expresidente del Banco Central
“Hay una exclusión que los bancos aplican a personas que no deberían recibir crédito por su mal historial financiero. Pero esta exclusión aumenta aún más como consecuencia de fijar un tope por debajo del que el mercado habría establecido. Nuestra preferencia era que no se fijara ningún tope”.
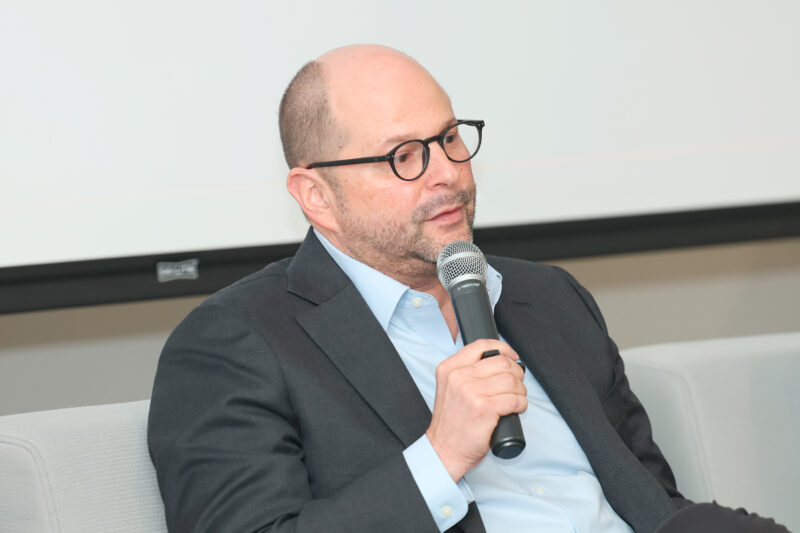
Ernesto Leal
Gerente General del Banco Promerica
“¿Qué pasa cuando se fija una tasa sin tomar en cuenta los componentes del costo? Los distintos bancos deciden en qué negocios pueden apostar y cuáles no. Eso determina los segmentos donde no es rentable participar, y sería irresponsable con los depositantes asumir ese riesgo”.