Rigidez de requisitos limita acceso al financiamiento de pymes
17% de empresas desisten de sus actividades por dificultad para acceder a crédito
Fecha de publicación:
Fecha de modificación:
El difícil acceso al financiamiento es una de las principales razones por las que muchas pequeñas y medianas empresas (Pyme) no logran superar los primeros tres años de funcionamiento.
Un 17% de las personas encuestadas en el Informe de Emprendimiento en Costa Rica indicaron que este factor fue la causa por la cual alguno de sus negocios tuvo que cesar operaciones.
“A mí me tocó empezar sola y financiarme sola cuando empecé mi negocio. Cuando a mí se me presentaron oportunidades de financiamiento, fue después de 6 años de esfuerzo en familia y a nivel económico. Cuando yo intenté acercarme no logré oportunidades, ni siquiera créditos básicos para capital semilla. A veces se camina muy solo”, relató Karla Rodríguez, fundadora de una empresa de venta de empaques de plástico y vidrio para alimentos y cosmética.
El estudio concluye que la facilidad para acceder a fondos o apoyo financiero para emprender sigue siendo insuficiente.
Tener capital inicial para cubrir los primeros gastos, así como la posibilidad de acceder a préstamos bancarios, son factores críticos para los nuevos emprendedores.
El escaso acceso a capital semilla y al financiamiento formal limita la creación de nuevas empresas y restringe la inclusión de nuevos actores en el ecosistema emprendedor.
“A veces hay requisitos que no son realizables para emprendedores que están iniciando. Entonces, debe haber un nivel de tolerancia donde se le permita generar ingresos e ir cumpliendo con ellos para desarrollar un nuevo mercado y se conviertan en nuevas empresas”, agregó Rodríguez.
Respuesta Institucional
Desde el Ministerio de Economía, Industria y Comercio (MEIC), el viceministro, Julián Arias, explicó que la institución ha trabajado en generar alianzas con entidades públicas y cámaras empresariales para diseñar estrategias que brinden respaldo a las pymes.
Además, se han enfocado en reducir los cuellos de botella y la burocracia que dificulta el proceso de formalización empresarial.
“El acompañamiento se hace fundamental, porque puede ser que tengan una idea muy buena, que quieran comercializarla, pero no tienen las herramientas para generar una actividad económica que sea sostenible. Es ahí donde nosotros ingresamos”, señaló Arias.
El jerarca también mencionó que el MEIC avanza en una alianza con el Instituto Nacional de las Mujeres (Inamu) y el Instituto Mixto de Ayuda Social (IMAS) para desarrollar una política pública enfocada en emprendimientos femeninos.
Capital Semilla
Desde el Sistema de Banca para el Desarrollo (SBD) se ofrecen diversas opciones de financiamiento para las distintas etapas del ciclo empresarial: concepción, lanzamiento y consolidación.
Sin embargo, reconocen que la estrategia de comunicación actual no ha sido suficientemente efectiva para que los emprendedores conozcan y accedan a estas fuentes.
“Eso nos presenta a nosotros un desafío de que esta oferta que está disponible hoy día y que es de los años en la red donde hay más fondos disponibles de este tipo, la gente lo reconozca y se pueda preparar para poder obtener este tipo de inversión”, manifestó David Ramírez, coordinador de innovación y emprendimiento del SBD.
Ramírez agregó que el acompañamiento que ofrecen en asesoría y capacitaciones ha logrado reducir la mortalidad de los emprendimientos a un 20%, gracias al acceso de información y capital no reembolsable. En casos donde las personas optan por créditos bancarios con altas tasas de interés, el porcentaje de pymes que fracasan se eleva a un 80%.
Capital Semilla de Banca para el Desarrollo
El Sistema de Banca para el Desarrollo, dispone de varios mecanismos para acceder a crédito para diferentes poblaciones y emprendimientos.
Inclusión productiva: Facilitar que poblaciones vulnerables como mujeres o adultos mayores puedan desarrollar iniciativas de subsistencia.
– ¢4 millones por persona
Transformación: Impulsar la creación de startups o empresas basadas en conocimiento y tecnología.
– Entre ¢5 millones y ¢10 millones
Impulso Empresarial: Aumentar la competitividad de las MiPymes fomentando la implementación de procesos de innovación y transformación productiva.
– Hasta ¢20 millones no reembolsables
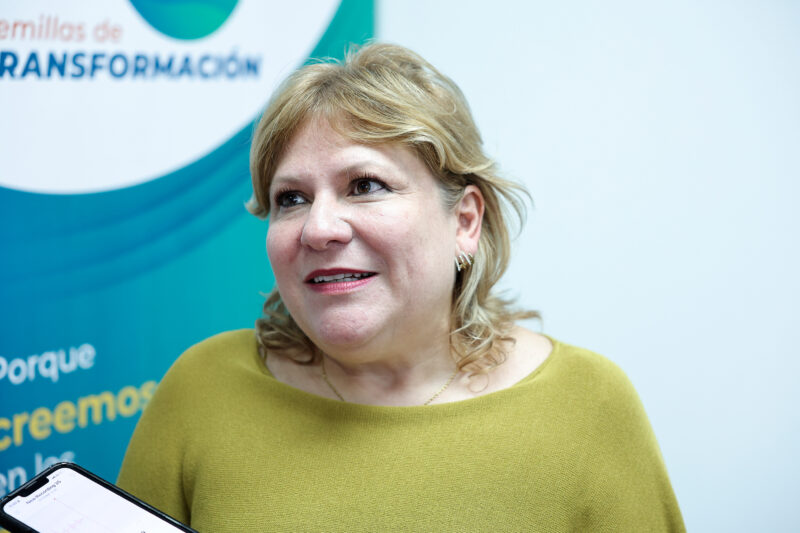
Karla Rodríguez
Emprendedora
“Tenemos fortalecer esos lazos en que el gobierno se vea como un asesor que impulsa el emprendimiento y no un inquisidor que busca que el emprendimiento no se desarrolle”.
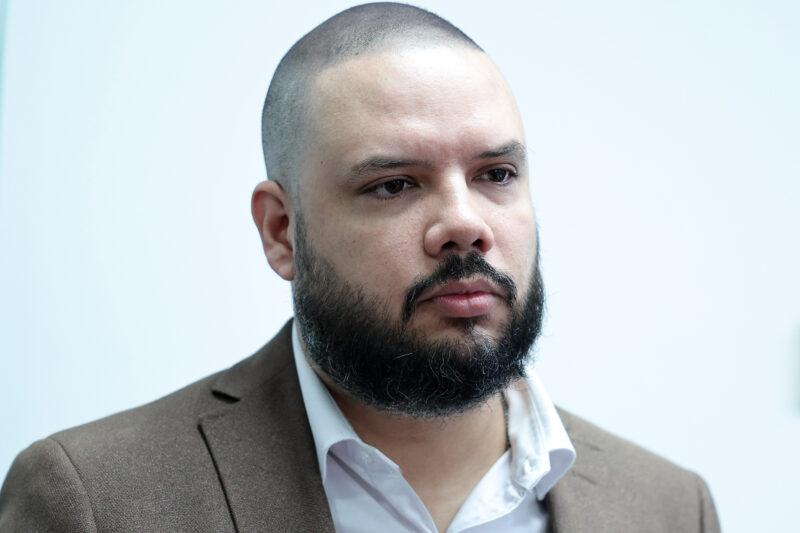
David Ramírez
Sistema de Banca para el Desarrollo
“Tenemos fondos para etapas de salida al mercado y para el fortalecimiento durante esos primeros años de etapa temprana en los emprendimientos. Tenemos opciones para diferentes segmentos, pero también tenemos mucha demanda”.