Retiros de fondos previsionales redujo montos de pensión
En Chile y Perú
Fecha de publicación:
Fecha de modificación:
Los retiros extraordinarios de fondos previsionales realizados en Chile y Perú durante la pandemia redujeron el ahorro acumulado para la jubilación y, con ello, las pensiones autofinanciadas que recibirán los afiliados.
Un análisis de la Federación Internacional de Administradoras de Fondos de Pensiones (FIAP) estima que los montos de las pensiones podrían disminuir entre 14% y 25% en Chile y entre 23% y 48% en Perú como consecuencia de los retiros.
“La idea detrás fue usar ese ahorro para favorecer el consumo en una coyuntura económica muy complicada. Se sacó el dinero para el consumo inmediato, pero se perdió como ahorro para la pensión. Mucha gente lo usó para comprar cosas como un carro o artículos del hogar”, indicó Guillermo Zamarripa, presidente de la FIAP.
Chile autorizó tres retiros, por un total de $45.809 millones, equivalentes al 20,6% de su PIB de 2020 y al 26,2% de los fondos existentes antes de iniciar los retiros. El documento señala que 3,8 millones de personas agotaron completamente sus ahorros previsionales.
En Perú, entre abril de 2020 y septiembre de 2025, se aprobaron ocho procesos de retiro por $41.126 millones. A abril de 2026, 2,2 millones de afiliados, equivalentes al 21,3% del total, se encontraban sin saldo en sus cuentas individuales.
“La gente supo que el dinero estaba ahí, que era de ellos y que lo podían retirar. Entonces, hubo un aumento en la conciencia de la propiedad de los recursos. Después se aprendió que esta política pública tenía un costo a largo plazo. Al final a la gente le vas a reducir entre una séptima y una cuarta parte su pensión”, agregó Zamarripa.
El efecto no se limitó al ahorro destinado a la jubilación. La nota de la FIAP relaciona los retiros con una menor profundidad de los mercados de renta fija y con aumentos en las tasas de interés de largo plazo para el Estado.
El encarecimiento también llegó al crédito para vivienda: las tasas hipotecarias alcanzaron máximos de 5,21% en Chile y 10,09% en Perú.
“Eso implica menos fondos prestables en la economía y se desequilibra el sector financiero, de manera estructural, a largo plazo. Tuvieron presiones en tasas de interés, de hipotecas y de costo de financiamiento del gobierno. Bajaste la base de ahorro interno que sirve para financiar al gobierno, las empresas y los ciudadanos”, explicó el especialista.
El informe señala que el ingreso requerido para acceder a un crédito hipotecario aumentó 31,4% en Chile y 17,9% en Perú entre enero de 2020 y diciembre de 2024.
En Costa Rica, la discusión tiene una particularidad, ya que el debate se concentra en permitir que las personas que llegan a la jubilación dispongan de los recursos acumulados en el Régimen Obligatorio de Pensiones (ROP).
Zamarripa considera que, aunque el momento del retiro es distinto, el efecto sobre el ingreso futuro puede ser similar al consumirse de una vez un ahorro destinado a complementar la pensión durante varios años, incluso décadas.
“Es un dilema. Creo yo que la reflexión para Costa Rica es que aprendan de la experiencia. Sacar ese dinero no es libre de costos, en lugar de que el ahorro me dé intereses, recibirlo poco a poco en el tiempo y que me ayude a tener un mejor ingreso disponible en el retiro, me lo estoy gastando hoy. Entonces, estoy afectando a mi yo del futuro”, señaló Zamarripa.
El documento de la FIAP sostiene que los fondos previsionales, como el ROP, deben preservarse para complementar las distintas fuentes de ingreso durante la jubilación y contribuir a financiar pensiones adecuadas.
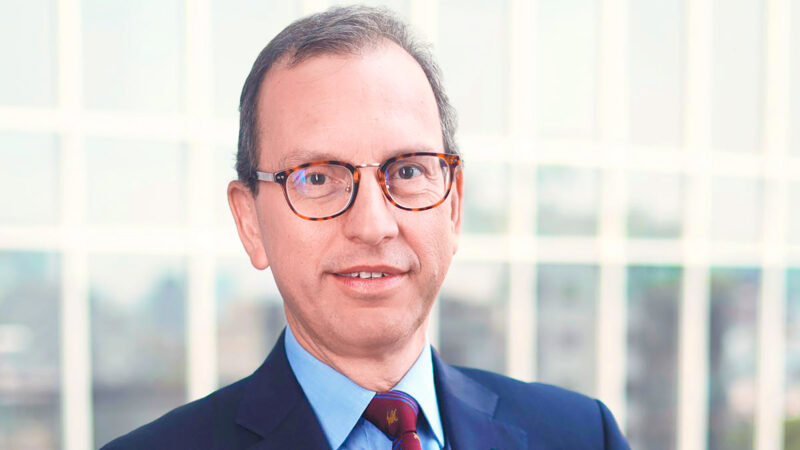
Guillermo Zamarripa
Presidente FIAP
“Por el sesgo del presente que todos tenemos y nos gusta consumir más, a nuestra versión del futuro no lo cuidamos tanto. Hay que tener la resiliencia para no sucumbir a la tentación de políticas de corto plazo con costos de largo plazo. Se está renunciando a un ahorro que es un complemento de la pensión”.
El costo del retiro
• Chile autorizó tres retiros durante la pandemia.
• En Chile se retiraron $45.809 millones.
• 3,8 millones de chilenos agotaron sus ahorros previsionales.
• Perú autorizó ocho retiros hasta septiembre de 2025.
• En Perú se retiraron $41.126 millones.
• Las pensiones podrían caer hasta 25% en Chile y 48% en Perú.
• Los retiros también estuvieron asociados con mayores tasas de interés.
• El acceso al crédito hipotecario se encareció en ambos países.
Fuente: Nota de Pensiones FIAP, julio 2026