Reforma al IVM llegaría hasta el 2028
Gerencia de Pensiones presentó 20 propuestas
Fecha de publicación:
Fecha de modificación:
La reforma al Régimen de Invalidez, Vejez y Muerte (IVM) llegaría hasta el primer semestre del 2028, según detalló Jaime Barrantes, gerente de Pensiones de la Caja Costarricense del Seguro Social (CCSS), en la sesión ordinaria 9.603 de la Junta Directiva de la institución.
En la hoja de ruta, para el mes de mayo se contemplaba la entrega del informe de alternativas, que incluye 20 propuestas para la sostenibilidad del Sistema Nacional de Pensiones. Además, en setiembre se conocería el estudio actuarial sobre el estado del fondo.
“Se reconoce que un conjunto relevante de estas propuestas identificadas, particularmente aquellas de naturaleza estructural vinculadas con el rediseño del sistema multipilar, la universalización de la protección de la vejez y la definición de nuevas fuentes de financiamiento, exceden el marco de competencia exclusiva de la institución, por lo que es fundamental la instauración de una mesa técnica nacional”, indicó Barrantes.
Dicho ente sería constituido en octubre del presente año. Durante el 2027 se realizará el análisis técnico, así como la deliberación, construcción y aprobación de las propuestas. Los trámites y la implementación están fijados hasta el 2028.
“Hay que aprovechar el inicio de la nueva Administración, de la nueva Asamblea Legislativa y estamos desde el arranque. Precisamente porque estos cuatro años son fundamentales para las decisiones que se toman en pensiones”, agregó el gerente.
El proceso para plantear una lista definitiva de alternativas inició en junio del 2025, con las primeras sesiones formales del equipo técnico, conformado por representantes de la Superintendencia de Pensiones (Supen), el Instituto Nacional de la Mujer (Inamu), la Defensoría de los Habitantes y la CCSS.
Posteriormente se realizaron ocho reuniones para analizar 234 iniciativas, de las cuales se unificaron varias opciones para definir una lista final.
“Son las alternativas que nosotros vemos viables para fortalecer el IVM y enfrentar los retos que vienen. Es una propuesta base, no traemos las alternativas para aprobarlas porque eso tiene elementos de consenso, de negociación. Todas las variables del IVM, como ajustes en la cotización, beneficios o la edad de retiro, son bastante sensibles”, comentó Barrantes.
Una de las principales propuestas es la redistribución de las cargas sociales de los patronos, redireccionando el 0,25% del Banco Popular o una parte del 7,25% dirigido a otras instituciones hacia el IVM para dotarlo de mayores recursos.
Adicionalmente, plantean un enfoque de tasa de reemplazo integral, donde la pensión correspondería al 60% del promedio de los salarios, compuesto tanto por el primer pilar, el IVM en un 40%, como por el Régimen Obligatorio de Pensiones (ROP), que contribuiría con un 20%.
También mencionan que las personas pensionadas cubran su seguro de salud, como ocurre en las pensiones del Poder Judicial, en lugar de que el fondo realice el pago.
“De lo que se recibe pagamos la pensión, beneficios de invalidez, sobrevivencia, aguinaldo y seguro de salud, mientras tenemos una prima de las más bajas en la región, entonces no hay matemática actuarial que a futuro logre mantener lo que hoy se está pagando para sostener todos esos beneficios”, cuestionó Barrantes. Otras opciones contemplan un enfoque más estructural como la universalización del sistema mediante el fortalecimiento del Régimen No Contributivo, la inscripción de los trabajadores independientes al ROP y una mayor flexibilidad en el mercado laboral para la inclusión de mujeres y adultos mayores.
Desde el punto de vista administrativo, la gerencia sugiere separar las deudas del Estado para facilitar el cobro del IVM, las cuales rondan los ¢760 mil millones. Asimismo, plantea una mayor diversificación del portafolio de inversiones, incluyendo la construcción de obra pública e instrumentos financieros en el extranjero.
Proyección de las reservas
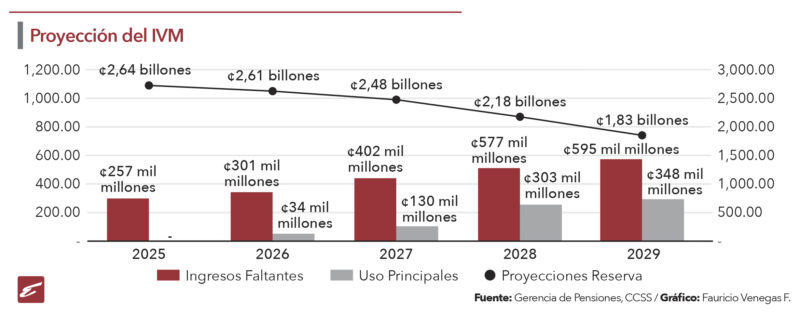
Durante la sesión, Barrantes comentó que las proyecciones de corto plazo que maneja la Gerencia de Pensiones muestran que las reservas del IVM se reducirían en un 30% en los próximos cuatro años. El monto pasaría de ¢2,64 billones en el 2025 a ¢1,8 billones en el 2029. El comportamiento obedece a una tendencia creciente en los ingresos faltantes del fondo, que alcanzarían los ¢595 mil millones, mientras se consumirían cerca de ¢348 mil millones de la reserva.
“Tenemos dos situaciones en el corto plazo. Primero, un bajo dinamismo en el crecimiento de los ingresos, ya que el aporte del Estado se reduce al 60% de lo que deberíamos recibir. Eso hizo que se tuviera que usar una parte de la reserva en el 2025. Si uno proyecta esta situación, los recursos se van a consumir aceleradamente”, explicó Barrantes.
El gerente señaló que alguna de las dos fuentes de financiamiento podría agotarse en la próxima década, lo que generaría una presión adicional en las finanzas del Estado, que debe asumir la cobertura de los pensionados en el país.
“Esta es la última ventana que tenemos para discutir estos temas del fondo de pensiones”, subrayó.