OCDE advierte que retiro temprano amplía brecha de género en pensiones
Mujeres pueden jubilarse dos años antes en Costa Rica
Fecha de publicación:
Fecha de modificación:
Jubilarse a una edad menor reduce el tiempo de cotización y aumenta el ahorro necesario para financiar la pensión. El informe Panorama de Pensiones 2026, de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), identifica esta situación entre las causas de las brechas que enfrentan las mujeres y plantea elevar las edades de retiro como una opción de política pública.
Costa Rica, Hungría, Israel, Polonia y Turquía permiten que las mujeres se pensionen entre dos y cinco años antes que los hombres, según el estudio. Esta diferencia reduce tanto la pensión obligatoria proyectada como el periodo disponible para ahorrar de forma complementaria.
“La pensión anticipada es un tema, a veces, políticamente muy atractivo, pero que termina, de acuerdo con mi valoración personal, solamente bajo situaciones muy puntuales debería permitirse una pensión anticipada. Me parece que termina siendo más perjudicial para la persona que beneficioso”, explicó Javier Cascante, exsuperintendente de Pensiones (Supen).
En 17 países, las mujeres presentan una mayor necesidad de aportes adicionales. Entre los trabajadores con salario promedio y brechas positivas, el ahorro voluntario requerido para alcanzar una pensión equivalente al 70% del último ingreso es del 10,8% para ellas y del 9,7% para los hombres.
El documento advierte que las interrupciones laborales por desempleo o informalidad podrían ampliar la diferencia, debido a que disminuyen los aportes y los años de acumulación.
Menor pensión para las mujeres
La brecha también se observa en Costa Rica. Un informe del Instituto Nacional de las Mujeres (Inamu) indica que las mujeres reciben, en promedio, ¢285 mil del régimen de Invalidez, Vejez y Muerte (IVM), frente a ¢372 mil de los hombres, una diferencia de ¢87 mil mensuales.
El estudio nacional contabiliza 676 mil cotizantes activas al IVM, unas 290 mil menos que los hombres. También identifica periodos fuera del empleo superiores a 30 meses por maternidad y labores de cuidado, así como trayectorias de cotización de 28 años para las mujeres y de cerca de 30 años para los hombres.
“Es una situación que tenemos como sociedad y no es un problema de las mujeres, es un problema de la inclusión laboral de las mujeres profesionales. Una segunda arista tiene que ver con las jefas de hogar que no cotizan, no porque no quieren, sino porque no tienen ingresos”, agregó Cascante.
El informe de la OCDE señala, además, que la mayor esperanza de vida femenina obliga a financiar un periodo de jubilación más prolongado. Cascante distingue la pensión del IVM de los recursos del Régimen Obligatorio de Pensiones Complementarias (ROP), cuyo monto depende del saldo acumulado y de su distribución durante el retiro.
Medidas propuestas
Para mitigar la brecha de género en las pensiones, la OCDE sugiere a los gobiernos varias medidas de política pública. Entre ellas, permitir que uno de los cónyuges realice aportes directamente a la cuenta previsional individual de su pareja cuando esta haya interrumpido su trayectoria laboral para asumir tareas de cuidado no remuneradas. En Costa Rica, esta propuesta tendría relación con el ROP.
Además, el organismo plantea establecer subsidios nominales fijos o transferencias estatales a las cuentas individuales durante los periodos de licencia por maternidad o cuidado infantil, mecanismos que se aplican en Chile, Estonia y Lituania.
“El tema del abordaje previsional hacia las mujeres es parte central de la política social de un país. El hecho de que exista el retiro anticipado le genera al Estado una contingencia social, donde se pueden desarrollar programas de subsidios. La discusión para una sociedad es el costo económico o si pueden ser un mitigador a ese tipo de problemas”, mencionó Cascante.
Una de las principales medidas relacionadas con la jubilación temprana consiste en igualar gradualmente las edades de retiro de hombres y mujeres, con el objetivo de evitar que las diferencias en los periodos de cotización reduzcan la acumulación de recursos destinados a financiar la vejez.
David Loaiza Cabalceta
Foto:
Pie de foto:
Caritas
Javier Cascante
Exsuperintendente de Pensiones
“Por el aumento de la expectativa de vida, y esto no es un tema popular, eso debería llevar a que las personas se pensionen a edades más tardías, no más tempranas. El problema es que no es lo mismo distribuir un saldo acumulado durante 10 o 15 años y alargarlo a más de 20 o 25 años”.
Mathias Cormann
Secretario general de la OCDE
“Muchos trabajadores no están ahorrando lo suficiente para garantizarse unos ingresos adecuados durante la jubilación. Las pensiones de capitalización contribuirán a reducir ese déficit. Sin embargo, sigue habiendo muchas personas que no cuentan con un plan de pensiones o empiezan a ahorrar demasiado tarde”.
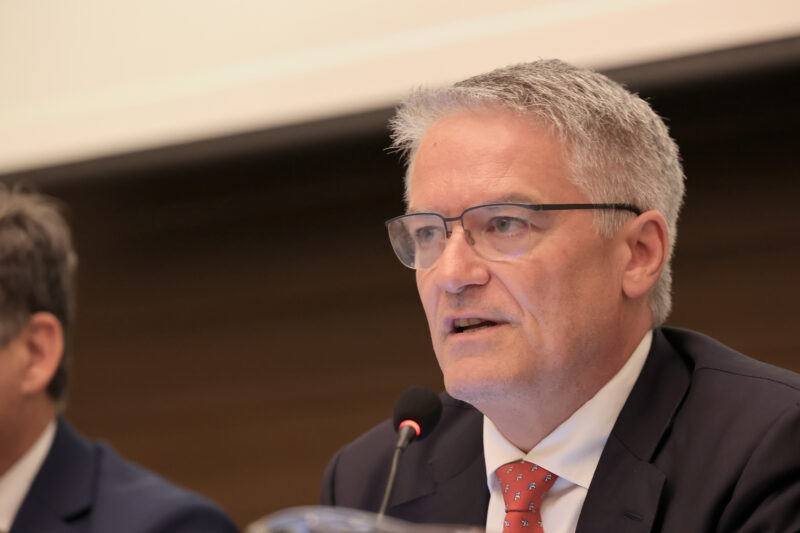
Mathias Cormann
Secretario general de la OCDE
“Muchos trabajadores no están ahorrando lo suficiente para garantizarse unos ingresos adecuados durante la jubilación. Las pensiones de capitalización contribuirán a reducir ese déficit. Sin embargo, sigue habiendo muchas personas que no cuentan con un plan de pensiones o empiezan a ahorrar demasiado tarde”.
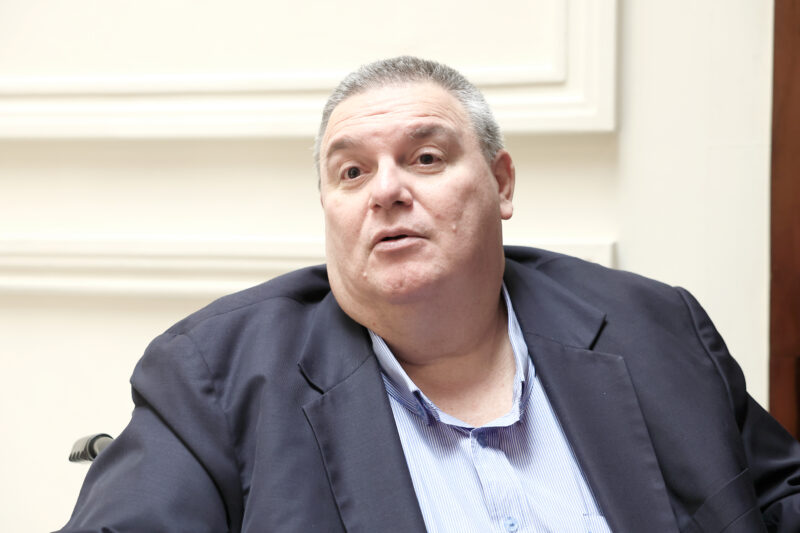
Javier Cascante
Exsuperintendente de Pensiones
“Por el aumento de la expectativa de vida, y esto no es un tema popular, eso debería llevar a que las personas se pensionen a edades más tardías, no más tempranas. El problema es que no es lo mismo distribuir un saldo acumulado durante 10 o 15 años y alargarlo a más de 20 o 25 años”.