Jubilados del ROP tendrán nueva modalidad de retiro
La Renta Estable comenzará a regir en enero de 2027
Fecha de publicación:
Fecha de modificación:
Los jubilados del Régimen Obligatorio de Pensiones Complementarias (ROP) contarán con una quinta modalidad para recibir sus recursos a partir del primer día hábil de enero de 2027.
Se trata de la renta estable, una alternativa voluntaria que permitirá mantener el monto mensual de la pensión incluso cuando los fondos registren rendimientos negativos, con ajustes anuales únicamente si la inflación es positiva.
“Quisimos crear un producto que diera estabilidad a ese flujo futuro de pensión, darle la tranquilidad a la persona de que, aun cuando haya minusvalías, el monto que recibe no cambia”, explicó Hermes Alvarado, superintendente de Pensiones (Supen).
La reforma al Reglamento de Beneficios del Régimen de Capitalización Individual fue aprobada por el Consejo Nacional de Supervisión del Sistema Financiero (Conassif). Los pagos de esta modalidad se mantendrán hasta que se agote el saldo de la cuenta individual, por lo que la estabilidad del monto no significa que la pensión esté garantizada durante toda la vida del beneficiario.
La nueva alternativa surge tras las afectaciones que experimentaron los pensionados durante la crisis de 2022 y 2023, cuando diversos factores mundiales provocaron una caída en los precios de los títulos valores, lo que generó minusvalías en las cuentas individuales.
Entre los elementos mencionados por Alvarado figuran los cambios en las tasas de política monetaria después de la pandemia, la crisis de los contenedores y la invasión de Rusia a Ucrania.
“Los principales damnificados de esa crisis fueron los que ya gozaban de una pensión. Cuando llegaba el momento de recalcular, al tener menos rendimientos, la pensión disminuía. Igual pasó con los próximos a pensionarse en su primer cálculo”, señaló el jerarca.
En el esquema actual, los montos pueden variar durante los recálculos periódicos debido al comportamiento de las inversiones y a factores como la expectativa de vida. La renta estable busca evitar que las minusvalías se traduzcan en una reducción de la mensualidad, aunque mantiene el riesgo de que los recursos acumulados se terminen antes de la muerte del pensionado.
Riesgo de longevidad
El riesgo de longevidad consiste en que el saldo de la cuenta individual se agote mientras la persona todavía vive. De acuerdo con el ejemplo presentado por Alvarado, para una cuenta con ¢10 millones, la renta estable podría adelantar hasta dos años el agotamiento de los recursos en comparación con la modalidad calculada según la cantidad de cuotas aportadas.
“Eso es un primer mensaje que me interesa mucho enfatizar. Usted puede escoger la modalidad que más paga, pero debe tener en cuenta que eso tiene el riesgo de que se va a agotar la cuenta individual antes”, advirtió el superintendente.
Por esa razón, las operadoras de pensiones complementarias (OPC) deberán ofrecer información clara y asesoría antes de que el afiliado decida si acepta o rechaza la nueva modalidad. También tendrán que estimar el monto mensual y la fecha probable en que se agotarán los recursos, además de explicar el riesgo de que el saldo se termine antes de lo previsto.
La elección deberá quedar documentada mediante un consentimiento informado. Aunque la renta estable será voluntaria, las operadoras tendrán la obligación de explicar sus condiciones y acompañar al pensionado en el proceso de decisión, según explicó Alvarado.
“La operadora debe brindar información, asesorar y acompañar al afiliado para que decida si acepta o no la renta estable, así como las otras modalidades. Otro detalle, la decisión se puede revertir y cambiar el plan de beneficios en cualquier momento. Esa es la libertad y el libre albedrío que tiene la ciudadanía dentro de esta normativa”, agregó el superintendente.
Alvarado recordó que los pensionados deben mantenerse durante un año en la modalidad que escojan antes de solicitar un cambio en el beneficio.
Cambio en renta permanente
La reforma también modifica la modalidad de renta permanente. El periodo utilizado para calcular los rendimientos y determinar el monto de la pensión se ampliará de 36 a 60 meses, con el propósito de reducir el impacto de las fluctuaciones temporales de los mercados financieros sobre los pagos.
Alvarado explicó que el cambio busca evitar que los recálculos sigan reflejando las minusvalías registradas durante la crisis de 2022 y 2023. La modificación permitirá que el cálculo considere un periodo más amplio de rendimientos.
El ROP cuenta actualmente con modalidades como retiro programado, renta permanente, renta temporal con expectativa de vida condicionada y renta temporal por plazo de aportación.
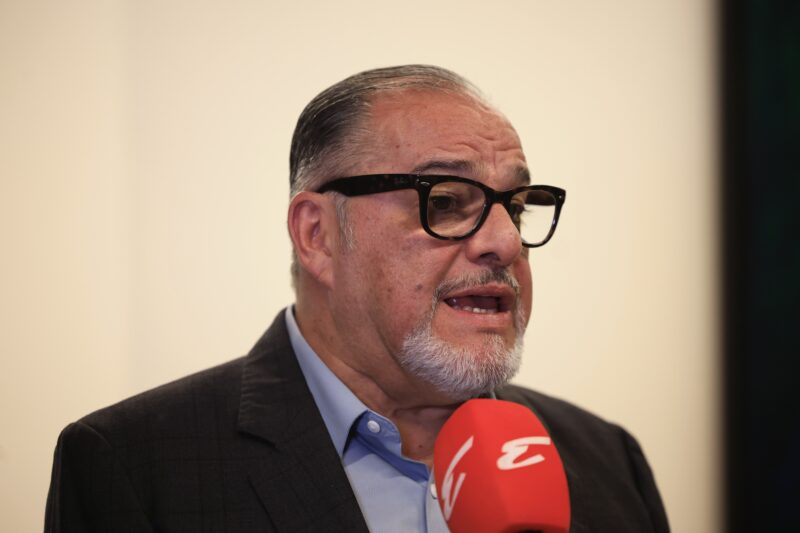
Hermes Alvarado
Superintendente de Pensiones
“La renta estable es el conjunto de experiencias que sucedieron en la crisis de 2022. Los pensionados llegaban a hacer el recálculo de la pensión y se encontraban con que, de acuerdo con la metodología, el monto disminuía. Eso provocaba zozobra, inquietud en las personas y entonces decidimos crear una nueva modalidad”.