Crédito para comprar casa no repunta
Falta de viviendas en la GAM dificulta acceso a financiamiento
Fecha de publicación:
Fecha de modificación:
El crédito para comprar casa apenas aumentó 0,69% en los últimos dos años y totalizó ¢7 billones a marzo de 2025, según el Centro de Estudios del Negocio Financiero e Inmobiliario (Cenfi). El ritmo lento se explica, sobre todo, por la falta de viviendas asequibles en el Gran Área Metropolitana (GAM).
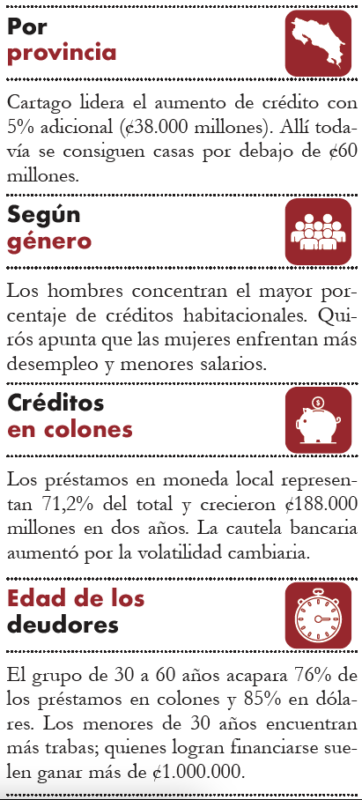
El inventario con precios inferiores a $90.000 dólares (unos ¢45 millones) se ha reducido hasta el punto de dejar sin oferta a los hogares con ingresos mensuales iguales o inferiores a ¢850.000.
“El producto que está llegando al mercado no es asequible para la mayoría. El año pasado se construyeron 1.285 viviendas menos a escala nacional. No es que los bancos no quieran prestar, sino que cada vez resulta más difícil calificar. Los proyectos disponibles apuntan a los deciles de ingreso más altos”, explicó Melizandro Quirós, director ejecutivo del Cenfi.
Oferta social en retroceso
Los registros muestran que en 2024 las unidades de interés social, casas de menos de 40 metros cuadrados, cayeron en 288. En el segmento de 40 metros cuadrados a 70 metros cuadrados, los precios fluctúan entre ¢35 millones y ¢45 millones, rubro pensado para familias con ingresos por debajo de ¢850.000.
Hoy el tercer decil percibe en promedio ¢834.000 al mes, mientras que el segundo y el primero reportan ¢522.000 y ¢258.000, respectivamente.
Con estos niveles, solo los dos deciles de mayores ingresos (más de ¢1,3 millones mensuales) acceden sin dificultad a un préstamo para vivienda en la GAM, donde el costo del suelo dispara los precios finales.