Costa Rica en riesgo de sanciones si no regula criptoactivos
Según establece normativa de información de la OCDE
Fecha de publicación:
Fecha de modificación:
Costa Rica tiene el compromiso de cumplir con los requerimientos de transparencia en la información sobre transacciones de criptoactivos para el año 2028, lo que genera urgencia en la Dirección General de Tributación (DGT) respecto al proyecto de ley que actualmente se encuentra en la Asamblea Legislativa.
La iniciativa es impulsada por el Foro Global de Transparencia y la Organización para la Cooperación y el Desarrollo Económicos (OCDE). En caso de incumplimiento, el país podría ser incluido en la lista de países “no cooperantes”, según Mario Ramos, director de la DGT.
“Estamos contra el tiempo, porque una cosa es tener la ley y otra, muy diferente, es implementarla y presentar los reportes. Debemos establecer el reglamento, desarrollar un sistema informático que cumpla con las normas de seguridad de la información y confidencialidad que exige la OCDE. Finalmente, hay que operativizarlo, capacitar al personal y comenzar el intercambio de información”, indicó.
El Ministerio de Hacienda presentó el proyecto de ley 24.811, que reforma el Código de Normas y Procedimientos Tributarios con el fin de avanzar en la implementación del CARF (Marco de Reporte de Criptoactivos), el cual busca regular el intercambio automático de información sobre activos virtuales a nivel mundial.
El proyecto establece que los proveedores de activos virtuales —empresas o personas físicas que intermedian comercialmente en este mercado— deberán realizar una debida diligencia sobre sus clientes, identificar su residencia fiscal y reportar las transacciones relevantes que superen los $50 mil anuales.
Más de 70 países se han comprometido a implementar esta normativa antes de 2027. Ramos explicó que la regulación está dirigida principalmente a los extranjeros que realicen transacciones en empresas domiciliadas en el país.
“El CARF es una herramienta para garantizar la trazabilidad de las transacciones con criptoactivos y detectar posibles casos de evasión o legitimación de capitales”, agregó.
Además, hizo énfasis en que la calidad de la información debe cumplir con los estándares internacionales. Si los datos son incompletos o incorrectos, el país podría ser nuevamente señalado como no cooperante.
Esto afecta la reputación fiscal y puede generar sanciones económicas y pérdida de inversión en Costa Rica. Cada reporte debe contener datos precisos sobre identidad, residencia fiscal y transacciones.
“La consecuencia de llenar esto mal es igual que no haber firmado el acuerdo. Si la información que enviamos está mal elaborada, también representa un problema para Costa Rica. El país es garante del correcto cumplimiento; si la información no sirve, la responsabilidad es nuestra”, recalcó el director de Tributación.
Esta herramienta se suma a otras modalidades como CRS (Estándar Común de Reporte) y FATCA (Ley de Cumplimiento Fiscal de Cuentas en el Extranjero), que obligan a las instituciones financieras a reportar anualmente a las autoridades tributarias información sobre cuentas de personas extranjeras, incluyendo saldos, intereses y titularidad, con el fin de combatir la evasión fiscal global.
Ambas herramientas fueron aprobadas entre 2015 y 2017.
“CRS es para cuentas financieras y CARF para criptoactivos. Son herramientas complementarias, una evolución conforme crece el mercado. Es una declaración más moderna para responder a los desafíos de la economía digital”, agregó Ramos.
Objetivos del CARF
– Mejorar la transparencia fiscal mediante la recopilación y el intercambio automático de información sobre transacciones de criptoactivos.
– Dar trazabilidad a las transacciones que potencialmente podrían ser utilizadas para evadir impuestos.
– Clarificar la identificación de las personas jurídicas y físicas sujetas a los requisitos de recolección de datos y de reporte (debida diligencia).
– Asegurar la declaración y tributación certera de los ingresos obtenidos por criptoactivos.
– La información debe ser reportada a las autoridades tributarias, quienes luego la intercambian con los países de residencia de los reportados.
Reportes de Información
Los proveedores de servicios deben brindar datos del usuario:
– Nombre completo y número de identificación.
– Dirección de residencia y jurisdicción fiscal.
Al igual que las transacciones entre criptoactivos y monedas fiduciarias, intercambios entre diferentes tipos de criptoactivos o transferencias de las mismas:
– El nombre de cada tipo de criptoactivo.
– El valor de mercado agregado de las transacciones.
– El número de unidades de criptoactivos transferidas o intercambiadas.
– El número agregado de transacciones.
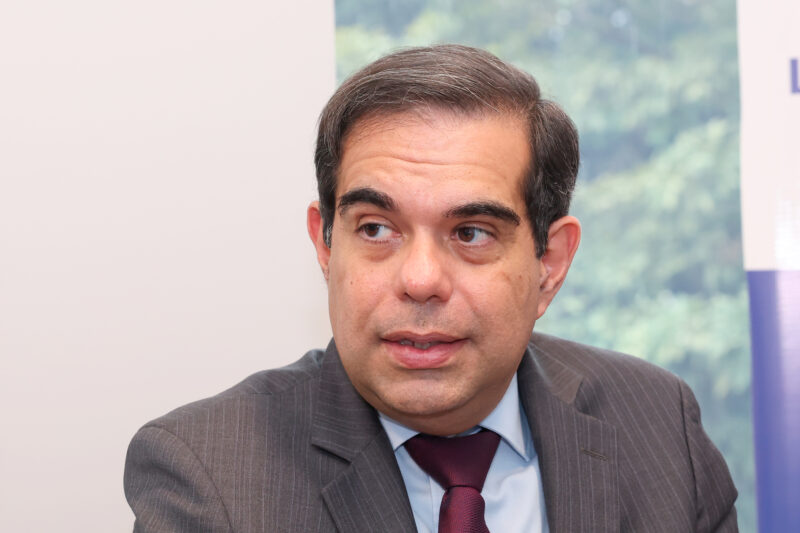
Mario Ramos
Director de Tributación
“La economía digital exige que la administración tributaria se adapte para combatir nuevas formas de evasión. La idea no es sancionar, sino garantizar la calidad de la información que se intercambia”.